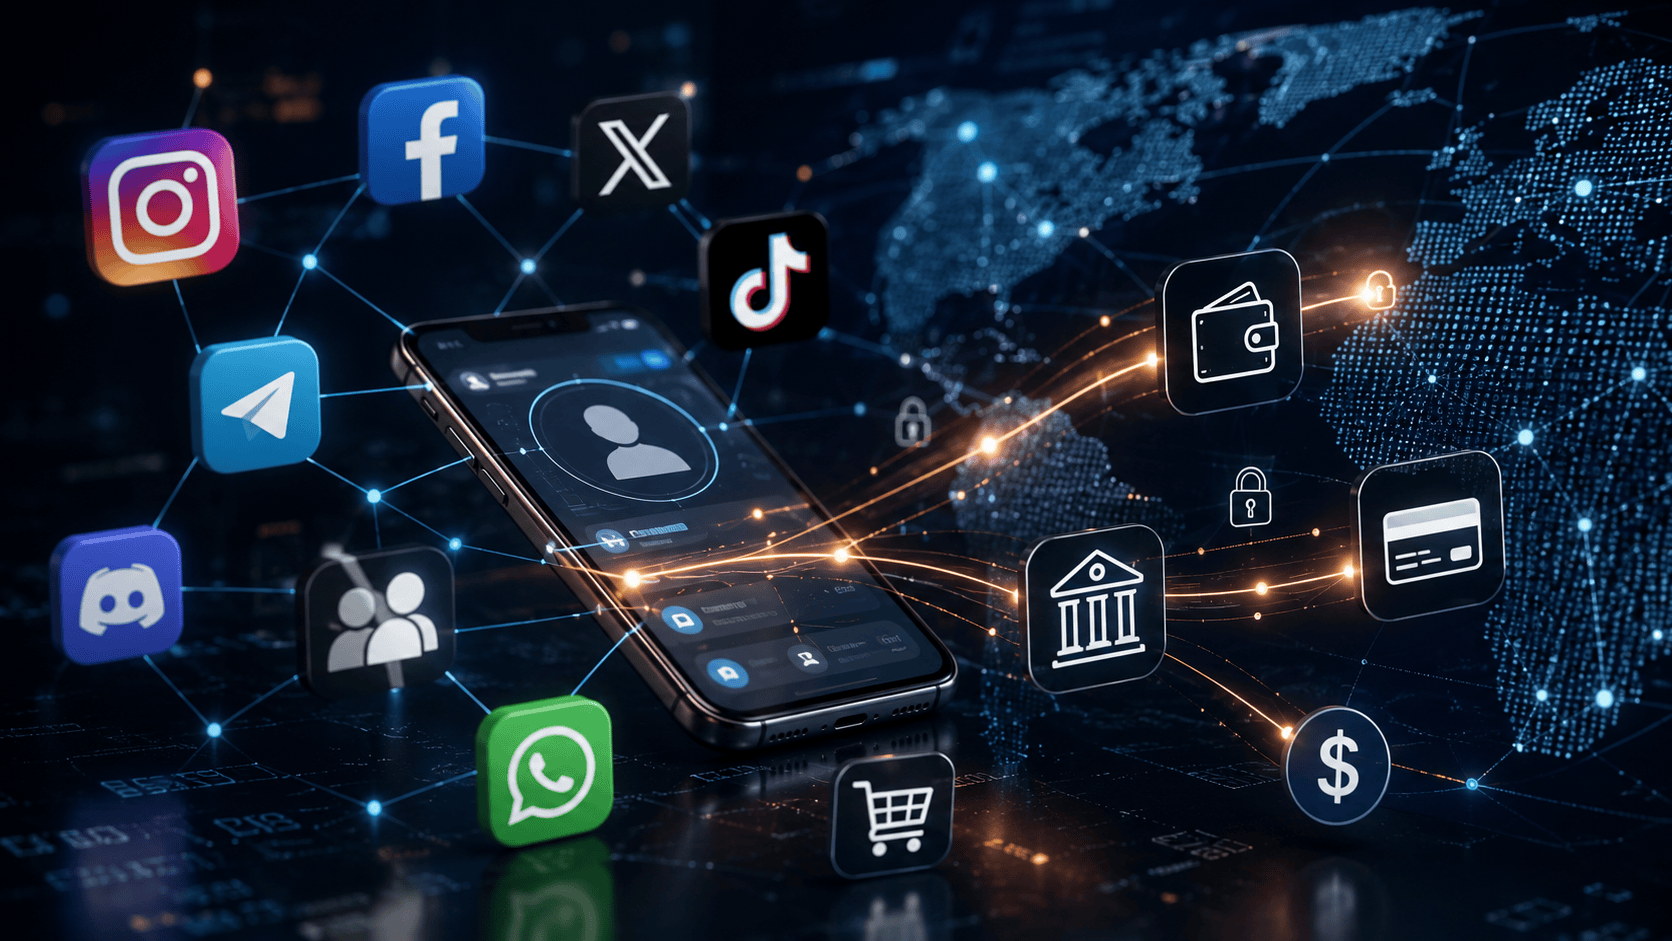
Sociální sítě, komunikační aplikace a streamovací platformy se mění ve finanční ekosystémy. Umožňují platby mezi uživateli, crowdfunding, předplatné, digitální spropitné i nákupy přímo v aplikaci. Pro expaty a movité klienty představují pohodlný způsob přeshraničního placení a podpory projektů. Stejné funkce však otevírají prostor pro skryté finanční toky, falešné sbírky a převody, jejichž skutečný účel není na první pohled patrný. Nová zpráva FATF ukazuje, proč finanční instituce rozšiřují hodnocení rizik a proč může být i běžná online platba předmětem doplňujících otázek.
Proč už nejde jen o komunikaci
Ještě před několika lety probíhaly na sociálních sítích především rozhovory a sdílení obsahu. Dnes stejná aplikace propojuje zprávu, emocionální výzvu, platební odkaz a okamžitý převod prostředků. Hranice mezi technologickou platformou a poskytovatelem finančních služeb se proto ztenčuje.
Finanční akční výbor FATF upozorňuje, že riziko nevzniká pouze tam, kde platforma sama zpracovává platbu. Peníze mohou být z veřejného příspěvku odkloněny do šifrované skupiny a následně převedeny bankovním převodem, předplacenou kartou, prostřednictvím externího platebního systému nebo neformální převodní sítě.
Mezi popsané modely patří zejména:
- humanitární a charitativní sbírky se skrytým příjemcem,
- platební instrukce sdílené v soukromých a šifrovaných skupinách,
- QR kódy a průběžně měněné platební údaje,
- fundraising maskovaný jako prodej zboží nebo vstupenek,
- monetizace živého vysílání, předplatného a digitálních darů,
- přímé nákupy vybavení mimo tradiční finanční kanály.
Zpráva obsahuje i překvapivé údaje. Méně než 30 % zapojených jurisdikcí zahrnuje rizika financování terorismu prostřednictvím těchto platforem do svého národního hodnocení rizik. Z těch, které se tématem zabývají, označilo 38 % riziko za střední. V oblastech zasažených konfliktem nebo aktivní teroristickou hrozbou je však zpravidla hodnoceno jako vysoké či velmi vysoké.
„Rizikem není samotná technologie. Riziko vzniká ve chvíli, kdy rychlost převodu, síla emocí a nejasná identita příjemce předběhnou obezřetné rozhodnutí.“
Jak se může změna dotknout klienta
Pro běžného investora nejde o to, aby sledoval podezřelé sítě nebo hodnotil jednotlivé online profily. Praktickým dopadem bude především důkladnější prověřování některých plateb, příjemců a zdrojů prostředků ze strany bank a dalších finančních institucí.
Pozornost mohou vyvolat například opakované platby přes netradiční kanály, převody navazující na online fundraising, vysoký počet drobných plateb různým příjemcům nebo transakce propojené s rizikovými zeměmi. Samotná neobvyklost ještě neznamená protiprávní jednání. Může však vést k žádosti o vysvětlení ekonomického účelu platby nebo doložení vztahu k příjemci.
FATF současně upozorňuje, že samotné sociální a komunikační platformy obecně netvoří samostatnou kategorii povinných osob. Rozhoduje jejich skutečná funkce. Pokud platforma pouze poskytuje technické rozhraní pro regulovaného platebního partnera, hlavní povinnosti mohou ležet na tomto partnerovi. Jestliže však přímo kontroluje, převádí, uchovává nebo směňuje prostředky, může se na ni regulace vztahovat podle povahy poskytované služby.
Před větší nebo neobvyklou platbou iniciovanou přes sociální síť si ověřte tři věci:
- Identitu příjemce – profil, fotografie ani počet sledujících nejsou důkazem důvěryhodnosti.
- Účel a platební cestu – legitimní organizace by měla umět srozumitelně vysvětlit, kdo prostředky přijímá a jak budou použity.
- Doklady k transakci – u významnější částky si uchovejte potvrzení, komunikaci a podklady vysvětlující ekonomický důvod převodu.
Pozornost zasluhují zejména časově naléhavé výzvy, časté změny platebních údajů, požadavek na přesun komunikace do soukromé skupiny nebo rozdělení jedné částky do více menších plateb.
Aisa International neposuzuje jednotlivé příspěvky na sociálních sítích ani manuálně neschvaluje klientské transakce. Poskytuje nezávislé finanční plánování a compliance oversight, díky němuž mohou klienti lépe chápat regulatorní souvislosti, nastavit přiměřené kontrolní mechanismy a oddělit běžné digitální pohodlí od zbytečného rizika.
Budoucnost finanční bezpečnosti nebude stát pouze na dalších formulářích. Bude záviset na schopnosti propojit finanční transakci s jejím digitálním kontextem, aniž by legitimní klienti ztratili možnost používat moderní technologie efektivně a bezpečně.
FAQ
Jsou sociální sítě regulovány stejně jako banky?
Obecně ne. Rozhoduje však konkrétní finanční funkce, kterou platforma nebo její partner vykonává.
Je každá online sbírka riziková?
Ne. Zvýšenou obezřetnost vyžadují především sbírky s nejasným pořadatelem, měnícími se platebními údaji nebo neprůhledným využitím vybraných prostředků.
Proč se banka ptá na účel online platby?
Finanční instituce musí posuzovat neobvyklé nebo rizikové transakce. Dotaz sám o sobě neznamená podezření z protiprávního jednání.
Je bezpečné používat platby přímo v aplikacích?
Mohou být bezpečné, pokud je jasné, kdo službu poskytuje, jaké zabezpečení používá a komu jsou prostředky skutečně odesílány.
Jaké varovné signály mám sledovat?
Časový nátlak, emocionální manipulaci, přesun do šifrované skupiny, opakované změny platebních údajů nebo požadavek na nestandardní způsob převodu.
Jakou pomoc poskytuje Aisa International?
Aisa International poskytuje nezávislé investiční poradenství, finanční plánování a compliance oversight. Pomáhá klientům chápat rizika a regulatorní dopady, nikoli kontrolovat nebo schvalovat jednotlivé platby.
