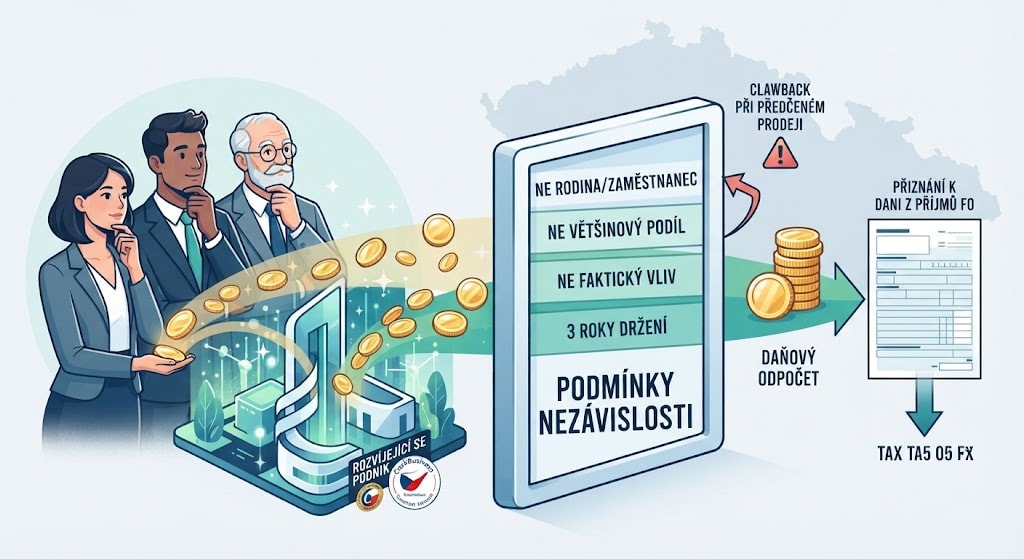
Kdo si po zprávě o novém startupovém zákonu představí, že teď stačí vložit peníze do firmy synovce a odečíst si to z daní, přepočítá se. Návrh zákona o podmínkách inovativního a škálovatelného podnikání sice zavádí daňový odpočet pro andělské investory až do výše 5 milionů korun ročně, ale podmínky nezávislosti jsou nastavené tak, aby přesně tenhle typ „investování“ vyloučily – investor nesmí být zakladatelem, osobou blízkou, zaměstnancem, nesmí držet přes 30 % podílu ani mít ve firmě faktický vliv. Pro investora, který uvažuje o rizikovém kapitálu jako doplňku diverzifikovaného portfolia, je to důležitější informace než samotné číslo 5 milionů.
Návrh, který připravilo Ministerstvo průmyslu a obchodu, zavádí certifikaci „rozvíjejícího se podniku“ udělovanou agenturou CzechBusiness – kapitálové společnosti staré nejvýš 8 let (10 let u oborů s dlouhým vývojovým cyklem jako biotechnologie nebo pokročilé materiály), s ročním obratem do 250 milionů korun, bez majetkové vazby na etablované korporace. Certifikovaná firma musí prokázat inovativní charakter, škálovatelný model a existenci alespoň prototypu nebo MVP, a nesmí vyplácet podíly na zisku. Teprve tahle certifikace otevírá dveře daňové výhodě pro investory, kteří do takové firmy vloží peníze.
Objem rizikového kapitálu, který v Česku každoročně skončí ve startupech, dlouhodobě zaostává za průměrem EU – ne proto, že by v domácnostech chyběly volné prostředky, ale proto, že dosud chyběla daňová motivace nasměrovat je právě tímhle směrem místo do nemovitostí nebo konzervativních fondů. Stát si od odpočtu slibuje právě tenhle posun v alokaci soukromého kapitálu, ne jen podporu jednotlivých firem – a pro investora, který dosud rizikový kapitál jako třídu aktiv ani nezvažoval, je to signál, že se podmínky vstupu mění.
Kdo se vůbec kvalifikuje jako andělský investor?
Zákon cílí na nepodnikající fyzické osoby, které do certifikované firmy vloží peněžitou investici – vklad, příplatek nebo konvertibilní nástroj, ne sekundární odkup existujících podílů ani záchranné refinancování. Kromě testu nezávislosti musí investor podepsat písemné prohlášení, že si je vědom rizika ztráty celé investice. To není formalita navíc, ale signál, jaký typ kapitálu zákon chce přilákat: peníze od lidí, kteří rozumí tomu, že jde o rizikovou třídu aktiv, ne o rodinnou výpomoc s daňovou odměnou. Odpočet lze uplatnit do 5 milionů korun ročně a nevyužitou část převádět dalších 5 let, což z něj dělá nástroj spíš pro opakované, promyšlené investování než pro jednorázový vklad. Podobný mechanismus dlouhodobě funguje ve Velké Británii přes program EIS (Enterprise Investment Scheme), kde britský finanční úřad HMRC váže srovnatelně vysoký odpočet na stejně přísný test nezávislosti a tříletou dobu držení – česká úprava tak není ojedinělý experiment, ale spíš přiblížení standardu, na který jsou zahraniční andělští investoři už dávno zvyklí.
Co se stane, když podíl prodáte moc brzy?
Přesně tady zákon nejvíc odděluje skutečné rizikové investory od těch, kdo by rádi jen využili daňovou úlevu a rychle vystoupili. Prodá-li investor podíl dřív než po třech letech, ztrácí nárok na podporu a musí odpočet vrátit zpátky jako ostatní příjem – takzvaný clawback. Certifikovaným firmám naopak zákon vychází vstříc prodloužením lhůty pro uplatnění daňové ztráty na 7 let a úpravou testu podstatné změny vlastnické struktury, díky které mohou odečítat starší ztráty z původního projektu i po vstupu nových venture kapitálových investorů. Tahle úprava řeší konkrétní praktický problém: bez ní by certifikovaná firma mohla o nárok na starší daňovou ztrátu přijít v okamžiku, kdy do ní vstoupí nový investor s většinovým podílem – což je v rané fázi růstu startupu běžná, ne výjimečná situace, a bez úlevy by paradoxně trestala firmy za to, že úspěšně přilákaly další kolo financování.
„Odpočet za rizikovou investici není odměna za to, že jste někomu pomohli – je to odměna za to, že jste ochotní o peníze reálně přijít.“
Než do certifikované firmy vložíte peníze kvůli daňové úlevě, ověřte si u poradce, jestli váš vztah k firmě splňuje test nezávislosti a jestli počítáte s tříletým horizontem bez prodeje – jinak se z daňové výhody rychle stane daňový dodatek. Stát si od opatření slibuje mobilizaci zhruba 237 milionů korun soukromého rizikového kapitálu ročně, ale výhoda je stavěná pro trpělivé investory, ne pro rychlý daňový trik.
Časté otázky
- Kdo může daňový odpočet za andělskou investici využít? Nepodnikající fyzická osoba, která vloží peněžitou investici do certifikovaného „rozvíjejícího se podniku“ a splňuje test nezávislosti – není zakladatelem, osobou blízkou, zaměstnancem, nedrží přes 30 % podílu a nemá ve firmě faktický vliv.
- Jak vysoký odpočet lze uplatnit? Až 5 milionů korun ročně, s možností převést nevyužitou část do dalších 5 let – odpočet se počítá od základu daně investora.
- Co je clawback a kdy hrozí? Ztráta nároku na odpočet a povinnost ho vrátit jako ostatní příjem, pokud investor prodá svůj podíl dřív než po 3 letech od investice.
- Jaké firmy vůbec mohou o certifikaci požádat? Kapitálové společnosti (s.r.o., a.s., evropské společnosti se sídlem v ČR) staré nejvýš 8 let, s ročním obratem do 250 milionů korun, bez majetkové nezávislosti na etablovaných korporacích – u oborů s dlouhým vývojovým cyklem jako biotechnologie se hranice stáří posouvá na 10 let.
- Kdy má zákon nabýt účinnosti? Plánovaná účinnost je 1. července 2027, návrh je zatím v připomínkovém řízení.
- Jakou roli v tom může hrát nezávislý poradce? Aisa International nezakládá ani necertifikuje startupy – naší rolí je posoudit, jestli rizikový kapitál jako třída aktiv odpovídá vašemu portfoliu a časovému horizontu, a prověřit, jestli konkrétní investice splňuje podmínky pro daňovou výhodu dřív, než peníze odejdou z účtu.
| Uvažujete o investici do startupu kvůli daňové úlevě?
Probereme, jestli rizikový kapitál patří do vašeho portfolia a jak nastavit investici, aby splnila podmínky zákona. Kontaktujte nás. |
