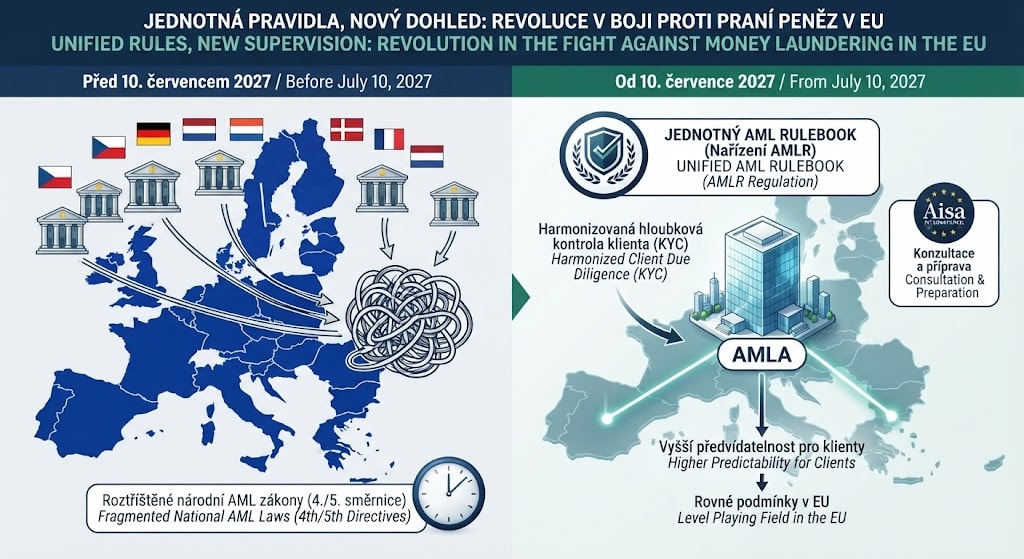
Dnes záleží na tom, ve které zemi EU si otevřete účet nebo svěříte majetek do správy – každý stát si směrnice proti praní peněz po svém přeložil do vlastního zákona, takže hloubková kontrola klienta v Praze může vypadat jinak než ve Vídni nebo Amsterdamu, přestože jde formálně o stejné evropské minimum. Od 10. července 2027 se tohle mění: takzvaný AML balíček – nařízení (EU) 2024/1624 (AML nařízení, AMLR) a nařízení (EU) 2024/1620 o nové evropské agentuře AMLA, doplněné směrnicí (EU) 2024/1640 (AMLD6) – nahrazuje roztříštěnou národní úpravu jedním přímo použitelným evropským předpisem. Pro klienta, který drží majetek nebo investice ve víc než jedné evropské jurisdikci, je to důležitější zpráva než pro kohokoli jiného.
Zajímavé je i samotné časování: všechny tři předpisy byly přijaté už 31. května 2024 a platné jsou od 9. července 2024, ale účinnost – tedy povinnost se jimi skutečně řídit – nastává až o tři roky později. Ta tříletá prodleva není formalita, ale prostor, který instituce i regulátoři dostali na přípravu tak zásadní změny; ne každé ustanovení navíc nabíhá stejně, u některých kategorií povinných osob (např. fotbalových agentů a profesionálních klubů) se účinnost odkládá až na rok 2029.
V Česku nová úprava znamená zánik současného zákona č. 253/2008 Sb. (AML zákon) i navazujících vyhlášek k 9. červenci 2027 a jejich nahrazení zákonem o ekonomické ochraně státu (ZEOS) a zákonem o Finančním analytickém úřadu – spolu se změnovým zákonem, který zasáhne přes 35 dalších právních předpisů. Samotné jádro povinností – kdo je klient, jak ho ověřit, kdy jde o podezřelou transakci – ale nadále určuje přímo AML nařízení, ne národní zákon. To je zásadní posun v tom, jak se regulace vůbec bude číst a vykládat.
Co se pro klienta v praxi sjednotí?
Hloubková kontrola klienta – identifikace, ověření zdroje majetku, screening politicky exponovaných osob – dosud vycházela ze čtvrté a páté AML směrnice, které si každý členský stát přizpůsobil vlastnímu právnímu jazyku a vlastní praxi dohledu. AML nařízení tuhle variabilitu z velké části odstraňuje: pravidla v kapitole III (články 19 až 50) platí ve stejném znění napříč celou Unií a navíc je zpřesňují prováděcí technické normy a obecné pokyny, které dnes v takové podrobnosti chybí – třeba konkrétní kritéria pro nižší prahové hodnoty transakcí nebo přesnou definici, kdo se počítá jako rodinný příslušník či blízká osoba politicky exponované osoby. Prakticky to znamená přísnější a podrobněji definovaný standard, ne uvolnění – klient, který má vazbu na rizikovou třetí zemi nebo spadá do kategorie PEP, bude procházet zesílenou kontrolou podle stejných kritérií bez ohledu na to, ve které zemi EU se zrovna nachází jeho instituce. Nařízení přitom výslovně rozlišuje zjednodušenou a zesílenou hloubkovou kontrolu jako dva samostatné režimy – většina běžných klientů tak reálně zažije spíš zpřehlednění a předvídatelnost procesu, zatímco vyšší nároky dopadnou cíleně na rizikovější profily, ne plošně na všechny.
Kdo bude dohlížet na největší hráče?
Vedle sjednocení pravidel vzniká i nový typ dohledu. Agentura AMLA se sídlem ve Frankfurtu nad Mohanem, plně funkční od roku 2028 s téměř 430 zaměstnanci, převezme od června 2028 přímý dohled nad zhruba 40 vybranými povinnými osobami z finančního sektoru – velkými bankami a finančními skupinami působícími ve víc než šesti členských státech. Výběr proběhne v roce 2027 a seznam bude zveřejněný. Pro klienta, který bankuje nebo investuje přes takovou nadnárodní skupinu, to znamená, že AML compliance jeho instituce bude nově odpovídat evropskému orgánu, ne jen domácímu regulátorovi. Menší a čistě národní instituce zůstávají pod dohledem orgánů jako ČNB, které ale budou svůj postup koordinovat s AMLA a nově musí povinným osobám aktivně zpřístupňovat nadnárodní i národní hodnocení rizik, pokyny AMLA a informace o rizikových třetích zemích – buď zveřejněním, nebo přímo do datové schránky. Pro klienta je to nepřímo dobrá zpráva: instituce, u které má účet, by měla mít k dispozici aktuálnější a jednotnější obraz rizik než dnes, kdy si podobné informace často dohledávala roztříštěně a s různým zpožděním.
„Deset let různých přízvuků jednoho jazyka končí – od poloviny roku 2027 mluví celá Unie stejnou gramatikou hloubkové kontroly klienta.“
Klient dnes nemusí dělat nic aktivně, ale měl by počítat s tím, že se v průběhu roku 2027 od bank i investičních zprostředkovatelů dočká nových žádostí o doložení zdroje majetku nebo aktualizaci KYC dokumentace – obzvlášť pokud je politicky exponovanou osobou, jejím rodinným příslušníkem, nebo má majetkové vazby na zemi mimo EU. Přechod na jednotný rulebook je příležitost prověřit, jestli je struktura držení majetku napříč jurisdikcemi nastavená tak, aby zesílenou kontrolu ustála bez zbytečných komplikací.
Časté otázky
- Co přesně je AML balíček?
Soubor tří evropských předpisů z května 2024 – nařízení (EU) 2024/1624 o předcházení praní peněz (AMLR), nařízení (EU) 2024/1620 zřizující agenturu AMLA a směrnice (EU) 2024/1640 (AMLD6) – účinný od 10. července 2027.
- Proč se AML zákon ruší, když je nová úprava z velké části na úrovni EU?
Protože nařízení jsou přímo použitelná a nahrazují potřebu vlastního národního zákona v jádru úpravy – Česko ale musí implementovat směrnici AMLD6 a upravit navazující agendy (FAÚ, přestupky), k čemuž slouží nový zákon o FAÚ a zákon o ekonomické ochraně státu.
- Změní se pro klienta banky nebo brokera něco konkrétně už teď?
Ne, přechod nastává až k 10. červenci 2027 – v mezidobí lze očekávat, že instituce budou postupně upravovat své interní procesy a dokumentaci podle nových pravidel.
- Kdo je AMLA a koho bude dohlížet přímo?
Nová evropská agentura se sídlem ve Frankfurtu, od června 2028 přímo dohlížející na zhruba 40 vybraných velkých přeshraničních finančních institucí; ostatní zůstávají pod národním dohledem koordinovaným s AMLA.
- Týká se to i mě, pokud nejsem politicky exponovaná osoba?
Ano – harmonizovaná pravidla hloubkové kontroly platí pro všechny klienty povinných osob, jen s různou intenzitou podle rizikového profilu; PEP a vazby na rizikové třetí země jen podléhají přísnějšímu, zesílenému režimu.
- Jakou roli v tom může hrát nezávislý poradce?
Aisa International neprovádí AML dohled ani neschvaluje reporty povinných osob – naší rolí je pomoct klientovi zorientovat se v tom, co nová evropská úprava znamená pro jeho konkrétní situaci, a připravit strukturu majetku tak, aby zesílenou kontrolu zvládla bez komplikací.
| Máte majetek nebo účty ve víc než jedné zemi EU?
Probereme, co pro Vás nová evropská AML úprava znamená a jak se na ni v klidu připravit. Kontaktujte nás. |
