
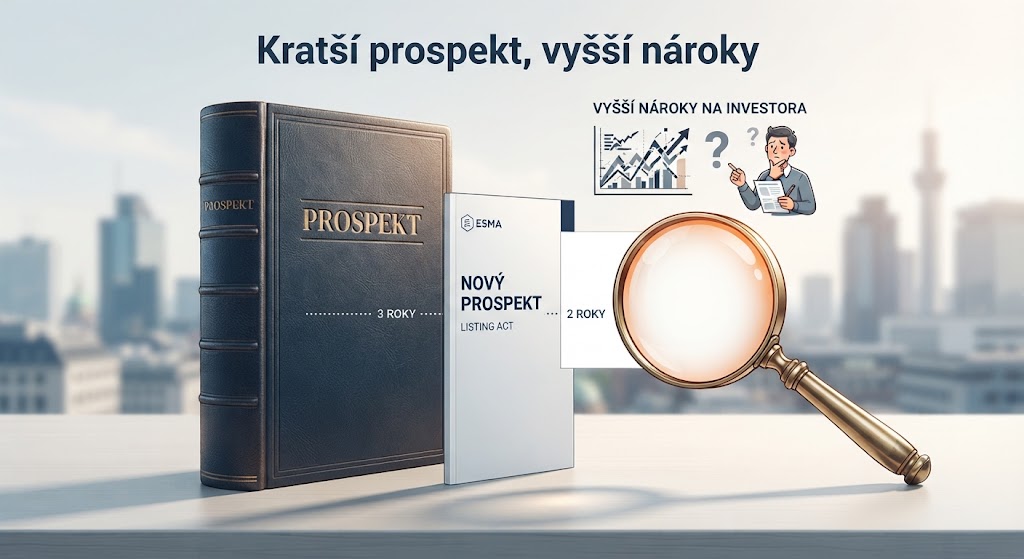
Prospekt – dokument, který musí firma zveřejnit, než veřejně nabídne akcie nebo dluhopisy – je v EU už přes rok podstatně kratší a levnější na přípravu než dřív. Takzvaný Listing Act zrušil povinnost detailního rozboru hospodaření a kapitálové situace emitenta a zkrátil období povinných historických finančních údajů ze tří let na dva, u dluhopisů dokonce na jeden. Pro investora, který zvažuje účast v IPO nebo nákup nově emitovaných dluhopisů, to znamená jedno: k rozhodnutí bude mít k dispozici méně standardizovaných informací než ještě před pár lety, a část práce s dohledáním chybějícího kontextu se přesouvá právě na něj a jeho poradce.
Evropský orgán pro cenné papíry a trhy (ESMA) teď na tuhle změnu dohání svůj výkladový materiál – konzultační dokument z 9. září 2026 navrhuje, jak by se zkrácená pravidla měla v praxi vykládat. Připomínky lze posílat do 9. listopadu 2026, finální verzi pokynů ESMA plánuje na první čtvrtletí 2027 – jde tedy zatím o návrh, ne o platné pravidlo, ale směr je jasný a firmy se na něj už teď připravují.
Místo zrušeného rozboru hospodaření teď stačí, aby emitent do prospektu vložil odkaz na svou výroční zprávu, kterou už stejně musí sestavovat podle účetních předpisů. ESMA k tomu navrhuje novou povinnost konzistence: informace ve výroční zprávě musí sedět s tím, co je jinde v prospektu, jinak musí emitent rozdíly vysvětlit. Zní to jako technický detail, ale prakticky jde o záchrannou brzdu proti riziku, že se z prospektu stane jen přelepený firemní dokument bez skutečné analýzy šité na míru investorovi.
Sama ESMA přitom přiznává, že se snaží zjednodušovat i vlastní výkladový aparát – současně s touhle revizí slučuje dosud samostatné pokyny k rizikovým faktorům do jednoho dokumentu, aby omezila počet návodů, kterými se musí emitenti i investoři řídit. Je to užitečný krok, ale zároveň připomínka, že regulace kapitálových trhů v EU nejde jedním směrem: pravidla na papíře se zjednodušují, zatímco výkladová vrstva kolem nich léta houstne a teď se místy zase slučuje zpátky. Pro běžného investora z toho plyne hlavně jedno – spoléhat čistě na to, že „kratší prospekt“ automaticky znamená „jasnější prospekt“, je unáhlené.
Co se pro investora reálně mění?
Tři věci stojí za pozornost. První je už zmíněné zkrácení historie – dva roky dat místo tří ztěžují posouzení dlouhodobého trendu hospodaření firmy, zvlášť u cyklických oborů. Druhá je přesnější vymezení, co se vůbec počítá jako závazná prognóza zisku a co je jen obecná fráze o budoucím vývoji bez skutečné váhy – ESMA k tomu navrhuje čtyři nové pokyny, protože v praxi to firmy i investoři často zaměňují. Třetí je sjednocení definice transakcí se spřízněnými stranami podle standardu IAS 24, což zpřesňuje, jak transparentně musí emitent popsat obchody s vlastníky, vedením nebo propojenými firmami – typicky citlivé místo právě u rodinných firem, které jdou na burzu poprvé a dosud část majetku a smluv drží uvnitř širší rodinné struktury.
„Kratší prospekt neznamená jednodušší rozhodnutí, jen přesouvá část práce z emitenta na investora.“
Jak se na kratší prospekt připravit už teď?
Automaticky nepředpokládejte, že kratší dokument znamená jednodušší nebo bezpečnější rozhodnutí – často znamená jen méně povinně zveřejněných dat. Než investujete do nové emise, má smysl projít, jaká historická čísla v prospektu chybí oproti tomu, co byste čekali z minulosti, a nechat si je dohledat z jiných veřejných zdrojů nebo přímo od emitenta. Stejně tak se vyplatí věnovat pozornost formulacím kolem budoucího výkonu firmy – rozeznat skutečnou prognózu zisku od marketingové fráze bez závazku – a projít si část o transakcích se spřízněnými stranami, která často prozradí víc o firmě než hlavní text.
Představte si klienta, který zvažuje účast v IPO středně velké evropské firmy s rodinným vlastnictvím. Nový, kratší prospekt mu ukáže dva roky výsledků místo tří, na první pohled uhlazený výhled do budoucna a stručnou zmínku o pronájmu nemovitosti od společnosti spřízněné s rodinou zakladatelů. Bez zkušeného pohledu snadno přehlédne, že chybí třetí rok srovnání, že „očekáváme stabilní růst“ není závazná prognóza a že ta nemovitostní transakce si zaslouží doplňující otázku dřív, než peníze odejdou z účtu.
Před investicí do IPO nebo nové dluhopisové emise podle kratšího prospektu si u svého poradce ověřte, jaká data v dokumentu oproti minulé praxi chybí, a nechte si je doplnit z jiných zdrojů. Zkrácení prospektu je legální a záměrné, ne důvod slevit z vlastní obezřetnosti.
Časté otázky
- Co je prospekt a proč se mě to týká?
Dokument, který firma musí zveřejnit před veřejnou nabídkou akcií nebo dluhopisů. Pokud zvažujete účast v IPO nebo nákup nové emise, je to hlavní zdroj informací pro vaše rozhodnutí.
- Znamená kratší prospekt, že jsou nové investice rizikovější?
Ne automaticky – jde o legální zjednodušení kvůli nižším nákladům emitentů. Riziko vzniká, pokud investor kratší dokument mylně vyloží jako důkaz jednoduššího nebo bezpečnějšího rozhodnutí.
- Je tahle změna už platná, nebo se teprve připravuje?
Zkrácení samotných pravidel (Listing Act) už platí. Aktuální konzultace ESMA se týká jen výkladových pokynů k tomu, jak pravidla v praxi vykládat – ty se teprve dolaďují, finální verze se čeká na začátku roku 2027.
- Co je profit forecast a proč na tom ESMA tolik trvá?
Závazná prognóza budoucího zisku, která musí splňovat přísnější podmínky zveřejnění. ESMA přesněji vymezuje, kdy jde skutečně o prognózu a kdy jen o obecnou frázi bez závazku, aby investoři nebyli zavádění.
- Proč mě má zajímat sjednocení pravidel pro transakce se spřízněnými stranami?
Tahle část prospektu ukazuje, jestli firma obchoduje se svými vlastníky nebo vedením za tržních podmínek, nebo jim zvýhodněně přesouvá hodnotu – u rodinných firem a nových IPO je to častý zdroj skrytého rizika.
- Jak v tomhle může pomoct nezávislý poradce?
Aisa International nezpracovává prospekty ani nenahrazuje právní due diligence, naší rolí je nezávisle vyhodnotit, jestli konkrétní investiční příležitost a informace, které o ní máte, odpovídají vašim cílům a rizikovému profilu.
| Chystáte se investovat do IPO nebo nové dluhopisové emise?
Ozvěte se nám – nezávisle projdeme prospekt a upozorníme na to, co v něm chybí. Kontaktujte nás. |
