
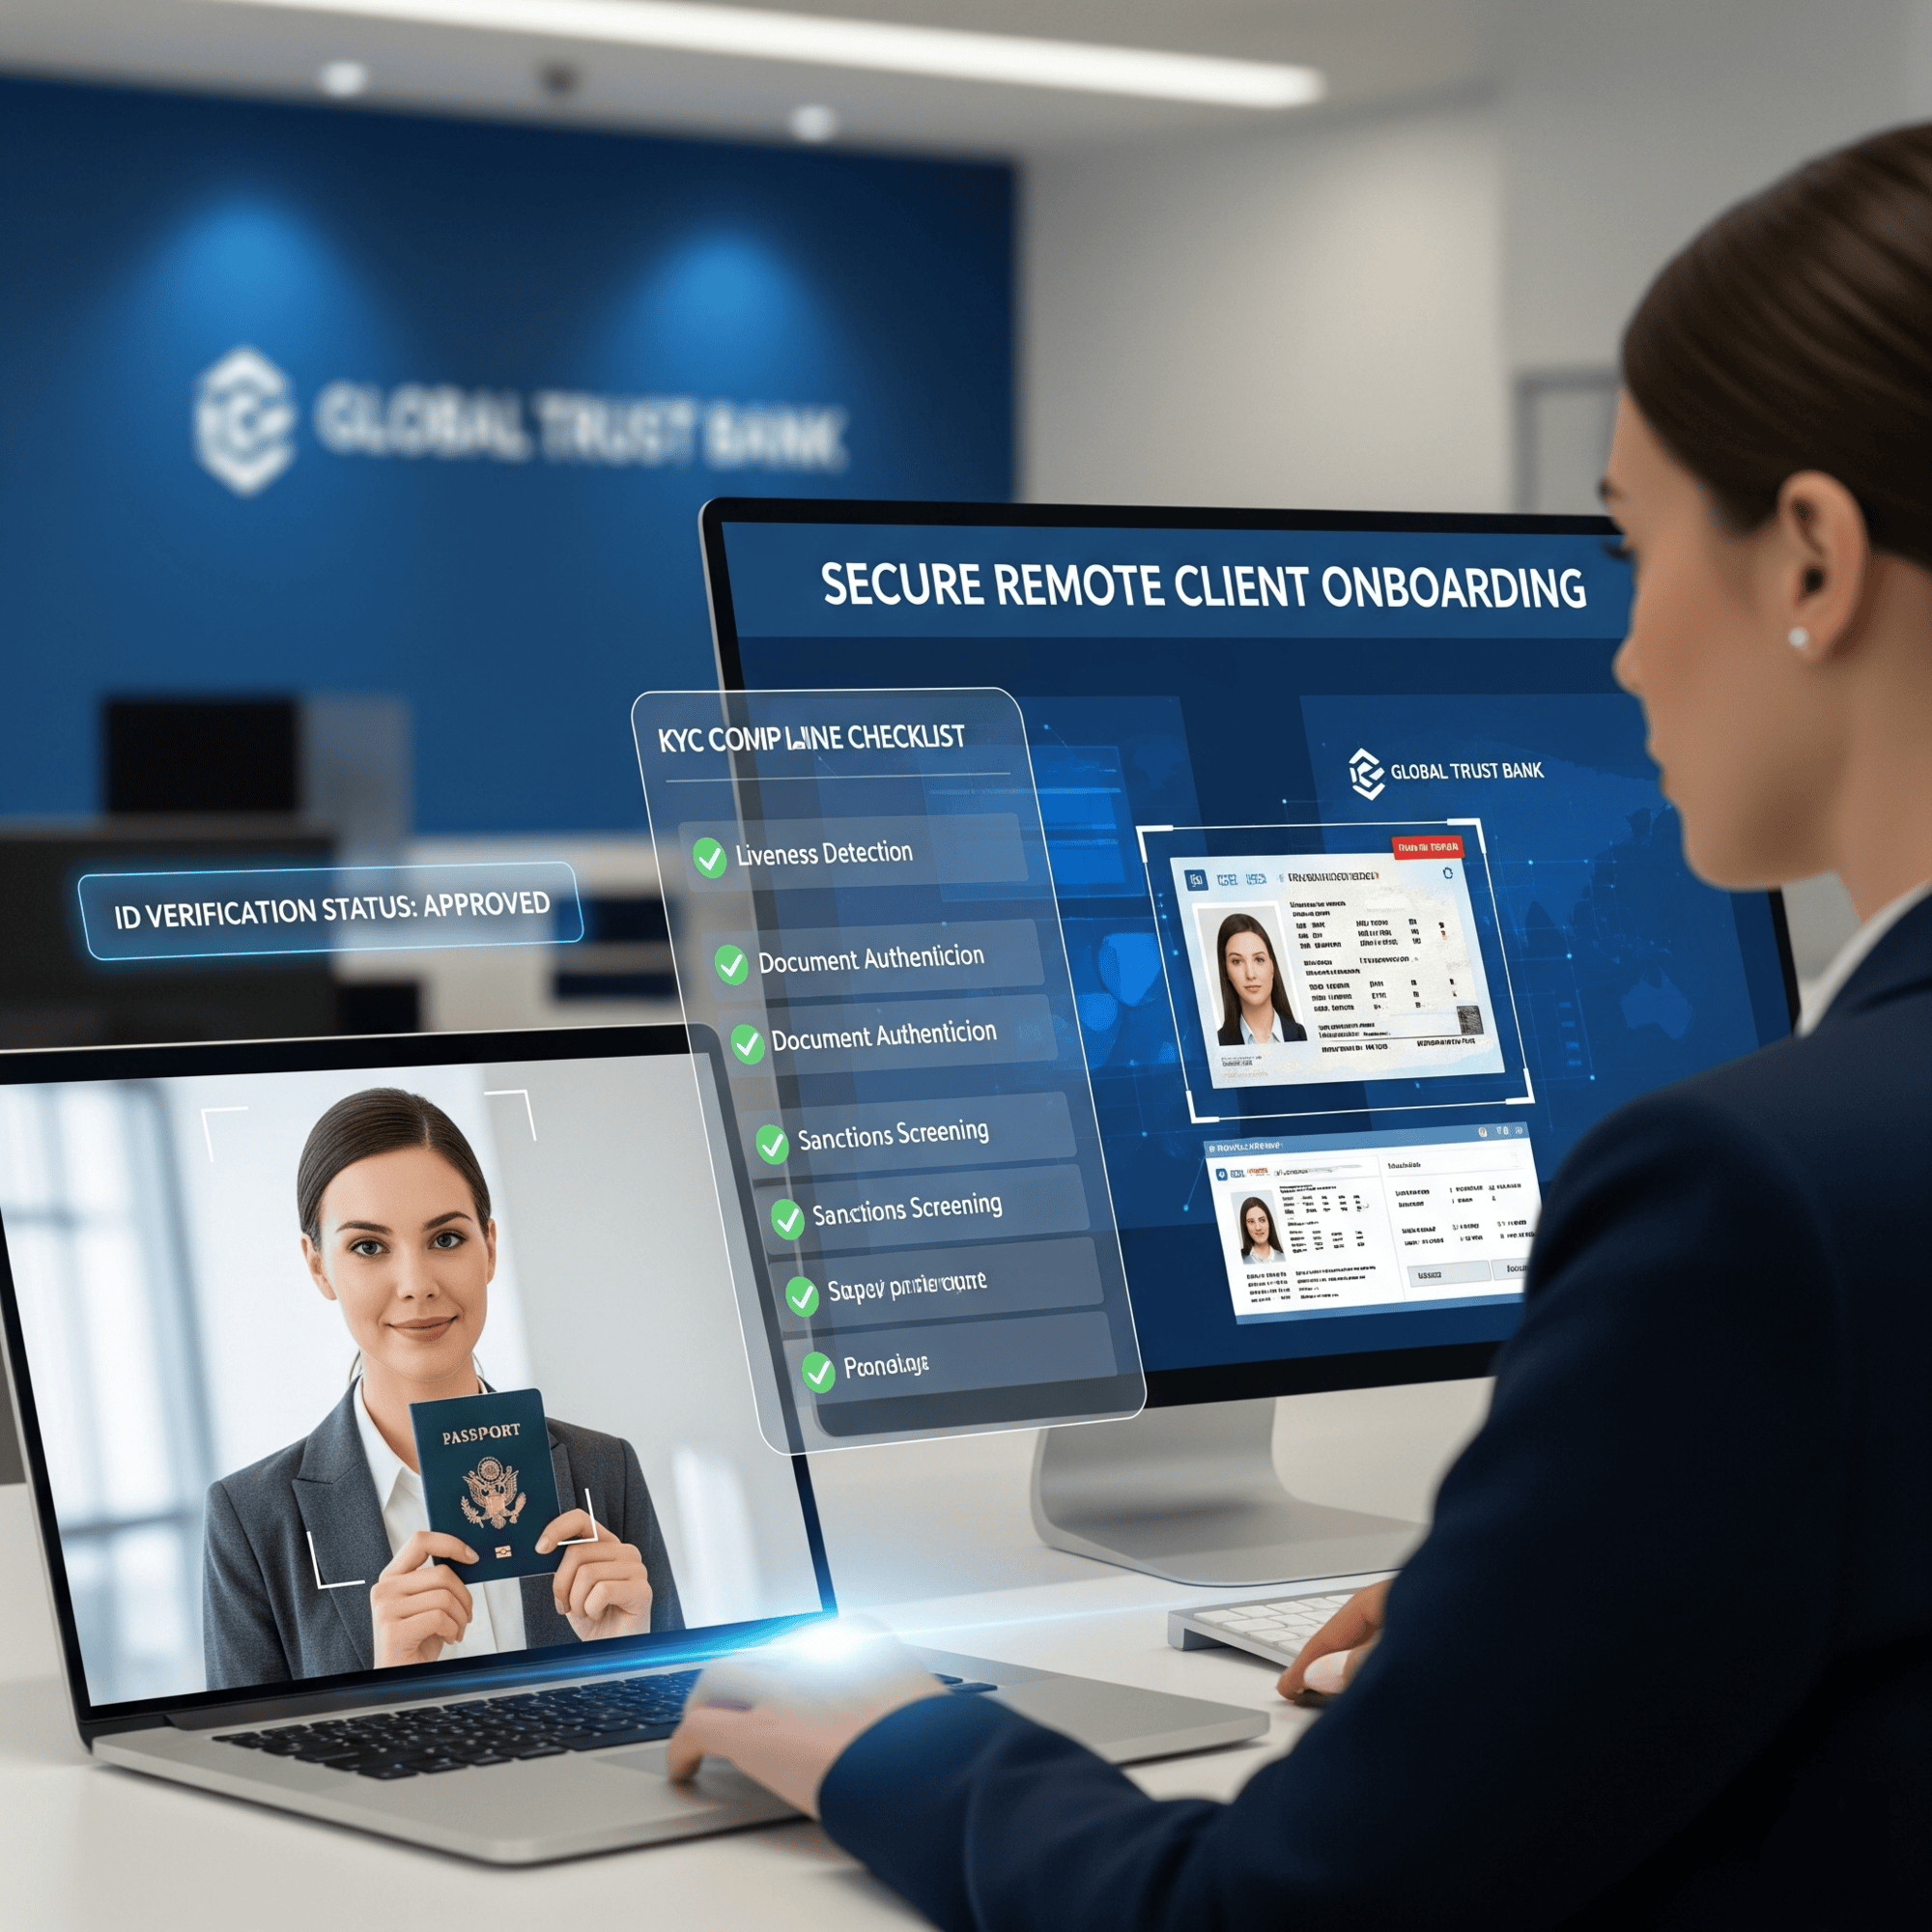
Videoidentifikace klientů podle ČNB: Rychlejší a bezpečnější proces
Česká národní banka (ČNB) navrhuje využití videozáznamu jako podpůrného dokladu při dálkové identifikaci klienta podle zákona č. 253/2008 Sb. (AMLZ). Video musí obsahovat identifikační údaje, být uchovatelné, čitelné a doplněné například elektronickým podpisem. Tento přístup umožňuje flexibilnější ověřování klientů, ale zároveň vyžaduje přesné dodržení zákonných a technických požadavků.
Možnosti a omezení videa
Ve svém návrhu stanoviska ČNB uvádí, že videozáznam může být použit jako podpůrný doklad, pokud obsahuje identifikační údaje klienta – například jméno, příjmení nebo datum narození. Tyto údaje musí být z dokladu jednoznačně zjistitelné a čitelné. Vizuální podoba klienta sama o sobě nestačí; video musí být doplněno konkrétními údaji, které lze ověřit. ČNB doporučuje kombinaci videa s kvalifikovaným elektronickým podpisem nebo jiným bezpečným elektronickým prostředkem.
Pro firmy a poradce to představuje možnost snížení administrativní zátěže – video může nahradit některé papírové doklady, pokud je splněna technická i legislativní přesnost. Praktický dopad je znatelný: podle interních analýz bankovního sektoru se díky této metodě může zkrátit proces dálkové identifikace z průměrných 25 minut na 10–12 minut, což výrazně šetří čas pracovníků i klientů.
Firmy, které video využívají, však musí zajistit trvalé a bezpečné uchování záznamu – minimálně po dobu stanovenou § 16 AMLZ, tedy obvykle 5 let.
Implementace v praxi
Pro úspěšné zavedení videoidentifikace je nezbytné zohlednit technologické a bezpečnostní aspekty. Video musí být zaznamenáno ve vysokém rozlišení (doporučuje se alespoň 720p), aby byla identifikace klienta spolehlivá a jasné zobrazení identifikačních údajů. Při porušení technických standardů hrozí riziko neuznání záznamu a následných sankcí.
Firmy by měly vyhodnotit také otázku biometrických údajů. Video musí umožnit porovnání obličeje klienta s dokladem totožnosti. To zahrnuje správnou expozici, zřetelné oči, tvář bez překážek a stabilní pozadí. V případě pochybností je nutné provést doplňující ověření jiným způsobem, například prostřednictvím bankovní identity nebo ověřovacího hovoru.
Zkušenosti s digitálními identifikačními prostředky ukazují, že přesné dodržení pravidel eliminuje až 92 % chyb při verifikaci. Video však nenahrazuje všechny stávající postupy – zejména u klientů s vyšším rizikem praní špinavých peněz je doporučeno kombinovat více metod.
Interní pravidla a doporučení
Pro firmy je zásadní mít zpracovaný interní postup, který specifikuje, kdy a jak video využít, kdo je odpovědný za kontrolu identifikačních údajů a jak zajistit bezpečné archivování. ČNB doporučuje konzultovat implementaci s právním oddělením a IT specialisty, aby byl systém v souladu s AMLZ i GDPR.
Zajímavostí je, že podobný přístup již funguje například v Estonsku, kde eID systém umožňuje vzdálenou identifikaci klientů zcela digitálně. Estonské banky hlásí snížení nákladů na identifikaci až o 40 %, což představuje silný argument pro české instituce k adopci videa jako podpůrného dokladu.
Využití videa při dálkové identifikaci klientů nabízí praktickou, časově úspornou a bezpečnou alternativu k papírovým dokladům, pokud jsou dodrženy všechny zákonné a metodické požadavky ČNB. Firmy musí zajistit kvalitu záznamu, čitelnost identifikačních údajů, bezpečné uchování a kombinaci s dalšími ověřovacími metodami. Správně implementované video může výrazně zrychlit procesy, snížit administrativní zátěž a zároveň minimalizovat regulatorní rizika.
