
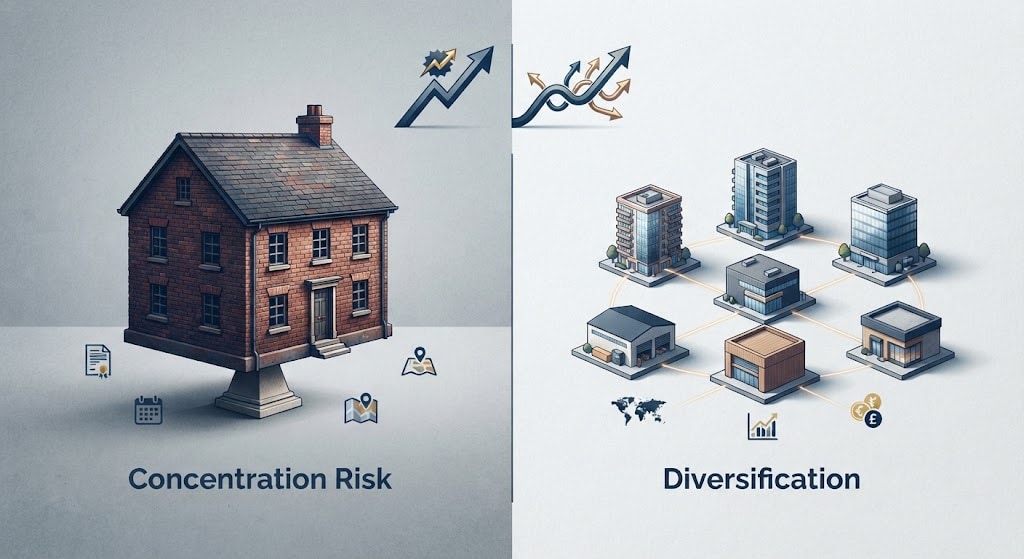
Čtyři z pěti Čechů, kteří vlastní investiční nemovitost, jsou se svou investicí spokojení nebo naprosto spokojení – žádná jiná třída aktiv se takové důvěře netěší. Jenže spokojenost není totéž co bezpečí: dvě třetiny z nich drží nemovitost přímo, jako jednu konkrétní budovu nebo byt, často dofinancovanou hypotékou, a jen necelá desetina svou expozici rozkládá přes nemovitostní fond. Pro rodinu, jejíž majetek nebo dědicové přesahují hranice jedné země, je právě tahle mezera mezi pocitem jistoty a skutečnou koncentrací rizika místo, kde má smysl otevřít rozhovor s nezávislým poradcem.
Podle průzkumu investičního chování Čechů, který pro Asociaci pro kapitálový trh ČR (AKAT ČR) již počtvrté provedla agentura Perfect Crowd, považuje 36 % investorů nemovitost za nejlepší investici, jakou kdy v životě udělali – víc než investici do vlastního zdraví. Odpověď je pochopitelná: nemovitost je jediné běžně dostupné aktivum, na které si člověk může doslova sáhnout, a jeho hodnota se v posledních třech dekádách prakticky nepřetržitě zvyšovala. Jen za rok 2025 vzrostly ceny nemovitostí v některých segmentech o 10 procent, mimo jiné proto, že nabídka nových bytů dlouhodobě zaostává za poptávkou kvůli pomalému schvalování staveb. Tenhle nedostatek, který dnes drží ceny nahoře, je zároveň důvod, proč čím dál víc rodičů kupuje nemovitost přímo pro své dospělé děti – mladí lidé si na vlastní bydlení čím dál hůř našetří i dosáhnou na hypotéku, takže se z majetkového transferu stává spíš nutnost než gesto.
Proč Češi věří nemovitosti víc než akciím?
Odpověď není jen o výnosu. Většina investorů uvádí zhodnocení a pravidelný nájemní příjem jako hlavní důvod, ale hned za tím následuje pocit, že jde o „skutečný, hmatatelný majetek“, a přes třetina investorů ji přímo označuje za bezpečnější než akcie nebo jiné cenné papíry. To je klasický rys chování investorů: cokoliv, co lze vidět a osahat, působí stabilněji než graf na obrazovce, i když matematika rizika říká něco jiného. Nemovitost totiž nese koncentrační riziko, které by si u akciového portfolia žádný investor nedovolil – jedna nemovitost v jedné lokalitě, financovaná často z velké části cizím kapitálem (skoro pětina investorů si na nemovitost přímo vzala hypotéku), tvoří u řady rodin většinu jejich celkového majetku. Když navíc historická zkušenost tří dekád skoro nepřetržitého růstu cen tenhle pocit bezpečí dál posiluje, je snadné přehlédnout, že minulý růst nic neříká o tom, jak rychle se dá taková investice v případě potřeby proměnit zpátky v hotovost.
Jak diverzifikovat, když je rodinný majetek v cihlách?
Nemovitostní fondy, které dnes využívá jen 8 % investorů do nemovitostí, přitom nabízejí přesně to, co chybí u přímého vlastnictví jednoho bytu – rozložení mezi rezidenční a komerční segment, mezi kanceláře, logistické areály nebo obchodní centra, a hlavně mezi víc lokalit najednou. Rezidenční a komerční nemovitosti se navíc chovají v cyklu trhu odlišně, takže kombinace obou segmentů funguje jako vnitřní diverzifikace, kterou vlastnictví jednoho bytu k pronájmu nikdy nenabídne – ať už ho vlastníte přímo, nebo přes rodinnou strukturu.
U rodin s majetkem nebo dědici ve víc zemích přibývá ještě druhá vrstva úvahy: kde nemovitost drží, jak se bude dědit a jestli forma vlastnictví vůbec odpovídá tomu, kde budoucí dědicové skutečně žijí. Představte si rodinu, která dnes koupí byt v Praze jako jistotu pro dceru studující v zahraničí – za deset let dcera žije trvale mimo Česko, založila tam vlastní rodinu a zdědit českou nemovitost pro ni znamená vyřizovat cizí daňový systém, cizí dědické řízení a nemovitost, kterou možná nikdy nebude sama užívat. Rozhodnutí, které dnes vypadá jako čistá starost o dítě, se tak za deset let může proměnit v administrativní zátěž přesně tam, kde měla být pomoc.
„Nemovitost je jediné aktivum, na které si člověk může sáhnout – a možná právě proto jí odpouští rizika, která by u žádného jiného aktiva nepřešel mlčením.“
Pokud nemovitost tvoří většinu vašeho majetku nebo majetku, který plánujete předat dětem, projděte si s poradcem, jak by rodina obstála, kdyby se právě tahle jedna nemovitost stala náhle nelikvidní nebo ztratila na hodnotě – a jestli forma vlastnictví odpovídá tomu, kde vaši dědicové skutečně žijí. Důvěra v cihly je racionální, dokud zůstane jednou částí strategie, ne celou strategií.
Časté otázky
- Znamená vysoká spokojenost investorů, že jsou nemovitosti bezpečnou investicí?
Ne automaticky – spokojenost odráží dosavadní zkušenost s růstem cen, ne skutečnou míru rizika. Riziko vzniká právě tam, kde je většina majetku soustředěná v jedné nemovitosti bez další diverzifikace.
- Proč jen 8 % investorů využívá nemovitostní fondy?
Přímé vlastnictví je v Česku zažitá a srozumitelná forma investice, zatímco fondy vyžadují důvěru ve správce a nejsou tak „hmatatelné“ – i když nabízejí diverzifikaci, kterou přímé vlastnictví jedné nemovitosti neumožňuje.
- Má smysl kupovat nemovitost pro dospělé dítě, které bydlí v zahraničí?
Může, ale forma vlastnictví a způsob financování by měly odpovídat tomu, kde dítě skutečně žije a bude žít – jinak vznikají zbytečně komplikace s daněmi, dědictvím i správou nemovitosti na dálku.
- Jak nemovitost zapadá do širšího mezinárodního portfolia?
Jako jedna třída aktiv mezi víc, ne jako výchozí bod. U rodin s majetkem ve víc zemích má smysl počítat expozici vůči nemovitostem dohromady napříč jurisdikcemi, ne odděleně podle toho, kde se která nemovitost nachází.
- Co znamená, že hodnota nemovitostí „téměř vždy rostla“?
Historicky ano, s výjimkami v jednotlivých letech a lokalitách – ale dlouhodobý růst v minulosti negarantuje likviditu ani stabilitu hodnoty konkrétní nemovitosti v okamžiku, kdy ji bude potřeba rychle prodat nebo rozdělit mezi dědice.
- Jakou roli v tom může hrát nezávislý poradce?
Aisa International neprodává ani nespravuje nemovitosti – naší rolí je posoudit, jestli koncentrace majetku v nemovitostech odpovídá vašim cílům, časovému horizontu a mezinárodní situaci rodiny, a navrhnout, kde má smysl diverzifikovat.
| Tvoří nemovitost většinu vašeho majetku?
Ozvěte se nám – nezávisle projdeme vaše portfolio a poradíme, kde má smysl diverzifikovat. Kontaktujte nás. |
