
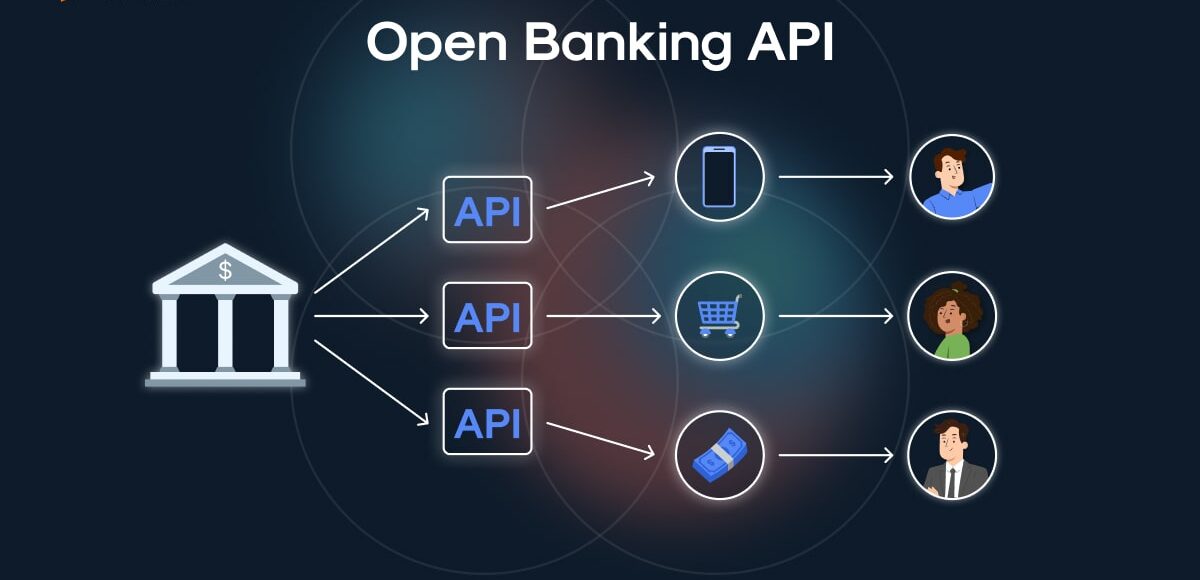
Evropský trh digitálního bankovnictví prochází zásadním obdobím vystřízlivění z velkých slibů o dokonalé otevřenosti. Červnové upřesnění Evropského orgánu pro bankovnictví (EBA) k výkladu bezpečnostních norem PSD2 přineslo jasný verdikt. Tradiční bankovní domy nejsou povinny poskytovat koncovým uživatelům v rámci otevřeného bankovnictví stejnou zákaznickou podporu, na jakou jsou zvyklí u běžného internetového bankovnictví. Pro expaty, mezinárodní investory a movité rodiny (HNWI), kteří spoléhají na plynulé digitální propojování svých globálních účtů skrze různé aplikace, to znamená jediné. Pravidla hry se mění a marketingový narativ o bezbřehém open bankingu naráží na pevnou zeď regulatorní reality.
Když se správa rodinného jmění střetne s technologickou asymetrií mezi bankami a externími fintech aplikacemi, může se investor velmi rychle ocitnout v informačním vakuu. Tradiční finanční instituce využívají toto rozhodnutí k taktickému mlčení a omezování komfortu u rozhraní, přes která odtékají klientská data jinam. Pokud systém při převodu peněz nebo synchronizaci majetku nahlásí chybu, banka vás může jednoduše odkázat na technického providera dané aplikace. Namísto rychlého vyřešení problému tak čelíte pocitu bezmoci a nejistoty. Cesta k finanční jistotě proto vyžaduje opustit pasivní spoléhání na digitální automatizaci a začít aktivně řídit technologickou architekturu svých aktiv.
Když se digitální plynulost změní v technickou bariéru
Nové upřesnění regulátora boří zažité mýty o tom, že banky musí třetím stranám umetat cestičku. EBA potvrdila, že povinnost udržovat špičkovou podporu a výkonnost rozhraní (API) se vztahuje výhradně na komunikaci mezi bankou a licencovaným fintech poskytovatelem. Koncový zákazník, který se ocitne uprostřed ověřovacího procesu, ztrácí nárok na přímou asistenci ze strany banky. Pokud bankovní systém v tomto hybridním čase roku 2026 plní striktní unijní limity, technický design aplikací často ustupuje byrokratické opatrnosti.
Jaké jsou klíčové body tohoto zpřesnění?
-
Omezení informační povinnosti: Banky nemusí poskytovat koncovým uživatelům přímou podporu při autentizaci přes aplikace třetích stran.
-
Asymetrie na trhu: Odpovědnost za nefunkční propojení nebo selhání autorizace se plně přesouvá na bedra externích platforem.
-
Konec absolutní plynulosti: Absence zákaznické podpory v průběhu open banking operace již není automaticky vnímána jako nelegální překážka ze strany banky.
„Spoléhat se na to, že digitální technologie propojující bankovní účty budou fungovat bezchybně a bez asistence, je v dnešní éře unijních regulací iluze. Skutečnou kontrolu nad mezinárodním majetkem nezajistí dokonalá aplikace, ale robustní finanční plán nezávislý na vrmarech softwarových rozhraní.“
Tento technologický tlak vytváří pro mezinárodní investory nebezpečné vedlejší účinky. Když bankovní algoritmus vyhodnotí externí požadavek jako nekompatibilní a vy se nedovoláte okamžité pomoci, může dojít k neočekávanému zpoždění transakcí nebo zamrznutí datových přehledů o vašem jmění.
Aisa International v tomto prostředí nefunguje jako operativní prvek – nepřipravujeme softwarová rozhraní, neprovozujeme přímé platební brány ani manuálně neschvalujeme jednotlivé transakční reporty pro regulátory. Naše síla spočívá v profesionální podpoře, strategickém finančním plánování a nekompromisním compliance oversightu. Pomáháme vám stavět majetkové portfolio tak, aby bylo platformově neutrální a imunní vůči technickým zmatkům a omezením na straně jednotlivých bankovních domů.
Tři kroky k absolutní kontrole nad digitální správou majetku
Chcete-li předejít situaci, kdy se kvůli technické chybě v open bankingu ocitnete před neprostupnou zdí zamítnutých operací, musíte jednat preventivně. Ochrana velkého jmění vyžaduje racionální kroky podložené dlouhodobou zkušeností.
-
Využívejte stabilní a prověřené technické providery: Nesázejte na líbivé fintech start-upy bez silného zázemí. Spolupracujte s institucemi, které mají dostatečnou kapacitu řešit technickou komunikaci s bankami na nejvyšší úrovni za vás.
-
Minimalizujte závislost na okamžitých API vazbách: Strukturujte své investice tak, aby klíčové přesuny kapitálu a správa aktiv probíhaly skrze stabilní, dedikované platformy, nikoli přes běžná retailová rozhraní podléhající přísným limitům.
-
Sázejte na strategický oversight: Plánujte své finanční toky s vědomím, že digitální cesty mohou mít výpadky. Mějte v záloze jasné procesní postupy navržené vaším nezávislým poradcem.
Tímto komplexním přístupem proměníte technologickou složitost ve svou vlastní výhodu. Když je vaše finanční architektura podložena jasnou strategií a nezávislým dohledem, limity open bankingu přestanou ohrožovat vaše bezpečí a stanou se pouhou provozní kulisou na vaší cestě k dlouhodobému finančnímu klidu.
Často kladené otázky (FAQ)
Co přesně znamená zkratka PSD2 a jak ovlivňuje mé investice?
PSD2 (Payment Services Directive 2) je evropská směrnice o platebních službách. Umožňuje licencovaným aplikacím třetích stran přistupovat s vaším souhlasem k vašim bankovním účtům, což sice usnadňuje správu financí, ale přináší to i popsané technické a administrativní limity.
Proč banky odmítají poskytovat podporu uživatelům v aplikacích třetích stran?
Banky se chrání před vysokými náklady na správu cizích systémů a zároveň se snaží udržet klienty ve svém vlastním digitálním prostředí. Výklad EBA jim dává legální možnost neposkytovat plný servis tam, kde klient nevyužívá přímo jejich aplikaci.
Může toto rozhodnutí EBA vést k tomu, že mi banka zablokuje mezinárodní převod?
Rozhodnutí přímo k blokacím nevede. Pokud však v průběhu přeshraniční iniciace platby přes externí systém nastane technická chyba, banka vám nepomůže ji vyřešit a operace se neprovede, dokud chybu neodstraní váš technický provider.
Jak se tato asymetrie open bankingu projevuje při správě majetku u mezinárodních expatů?
Expati často propojují účty v různých měnách a zemích přes agregátory majetku. Kvůli omezené podpoře ze strany bank se tyto přehledy mohou stávat nespolehlivými, což komplikuje okamžitý přehled o reálné hodnotě portfolia.
Jak mi může Aisa International pomoci, pokud digitální propojení mých účtů selže?
Aisa International neprovádí manuální IT podporu ani operativní schvalování transakcí. V rámci strategického plánování a compliance oversightu vám však pomůžeme navrhnout takovou strukturu majetku, která nespoléhá na nestabilní propojení běžných účtů, ale využívá robustní platformově neutrální řešení.
